单靠采矿业无法减少我们对中国的过度依赖。
上周的加拿大投资峰会强调了关键矿产日益增长的“两用性”——即先进制造业、电池、半导体和人工智能基础设施所需的相同材料,对于航空航天、武器系统和国防也至关重要。
这与过去人们主要从能源转型角度讨论锂、钴、石墨、镓和其他稀土元素的方式截然不同。
但无论最终产品是电动汽车还是战斗机,加拿大都会遇到同样的问题。
“我不能把原石直接放进我的雷达系统里,对吧?”未来材料联盟主任理查德·希勒告诉The Hub。
拥有合适的矿藏是一回事,建设将其转化为可用材料的中游加工能力又是另一回事。
这里我们谈论的是分离、提炼、冶炼、化学加工以及所有其他高耗能的“脏活累活”,这些都是每个人都需要的,但很少有社区愿意承办。
“我想要的是先进材料,”希勒沉思道。“如果我是雷达供应商或人工智能数据中心,那正是我想要购买的。不管是什么——我们现在还没有。”
加拿大绝非唯一一个意识到这一点的北约国家。
缺失的中间部分
几十年来,西方世界的大部分地区都满足于在国内或其他地方开采原材料,而将不太引人注目的加工工作留在国外进行。
中国填补了很大一部分空白。
如今,中国的主导地位已远远超出采矿业。国际能源署表示,到2025年,炼油集中度将达到历史新高,中国将控制全球几种关键矿产炼油量的约70%至95%。

建造太阳能电池板、风力涡轮机、电动汽车和大型储能系统的热潮早已暴露了这种脆弱性。或许错误在于将其主要视为可再生能源的问题。
与此同时,北京方面几乎没有采取任何措施来纠正这种印象。其他国家也都非常乐意从中国购买这些物资。
这种安排一开始运作得非常顺利——直到后来出了问题。
中美之间持续不断的贸易战让我们得以窥见这一过程。
2025年4月,唐纳德·特朗普的“解放日”关税政策升级了中美争端,美国对中国商品的关税一度高达145%。北京方面随即采取了报复性措施,加征了天文数字般的关税。
但这个亚洲国家也拥有华盛顿难以匹敌的武器。
2025年4月4日,中国对包括镝、铽、钇在内的七类中重稀土实施了出口管制。
这并非严格意义上的禁令。但中国出口商突然需要获得政府批准才能将产品销往海外。最终,北京几十名官员掌控了世界上一些最重要的工业材料的流通。
诚然,制造商或许愿意为中国商品支付更高价格;但若缺乏某些关键原材料,它们便无法制造汽车、飞机、芯片和武器。
特朗普最终放弃了征收145%关税的计划。随着双方寻求休战,华盛顿在短短几周内便将名义关税税率下调至30%。
这种力量失衡的局面并未消失。
一年多过去了,稀土依然是华盛顿在处理对华关系时面临的一大制约因素。航空航天领域的供应商仍在测试替代材料,以取代那些由中国掌控、用于喷气式发动机和半导体的原材料。
日本与中国之间错综复杂的关系,提供了另一个或许更令人担忧的例证。
去年11月,高市早苗(Sanae Takaichi)提出,若中国武力攻台,日本有理由采取应对行动;此言一出,北京随即开始收紧管控。到了1月,中方已禁止出口可能增强日本军事能力的军民两用物资。
这两起事件都表明:既然中国已掌握了制造武器所需的金属原料,便无需真正动用武力。
超越矿产本身
目前,加拿大正处于“理解问题”与“真正构建‘缺失的中段环节’(missing middle)”之间的某种停滞状态。
许多公开讨论的起点,依然是我们已有的矿产资源:艾伯塔省的锂、魁北克省的石墨、安大略省的镍以及北部的稀土。
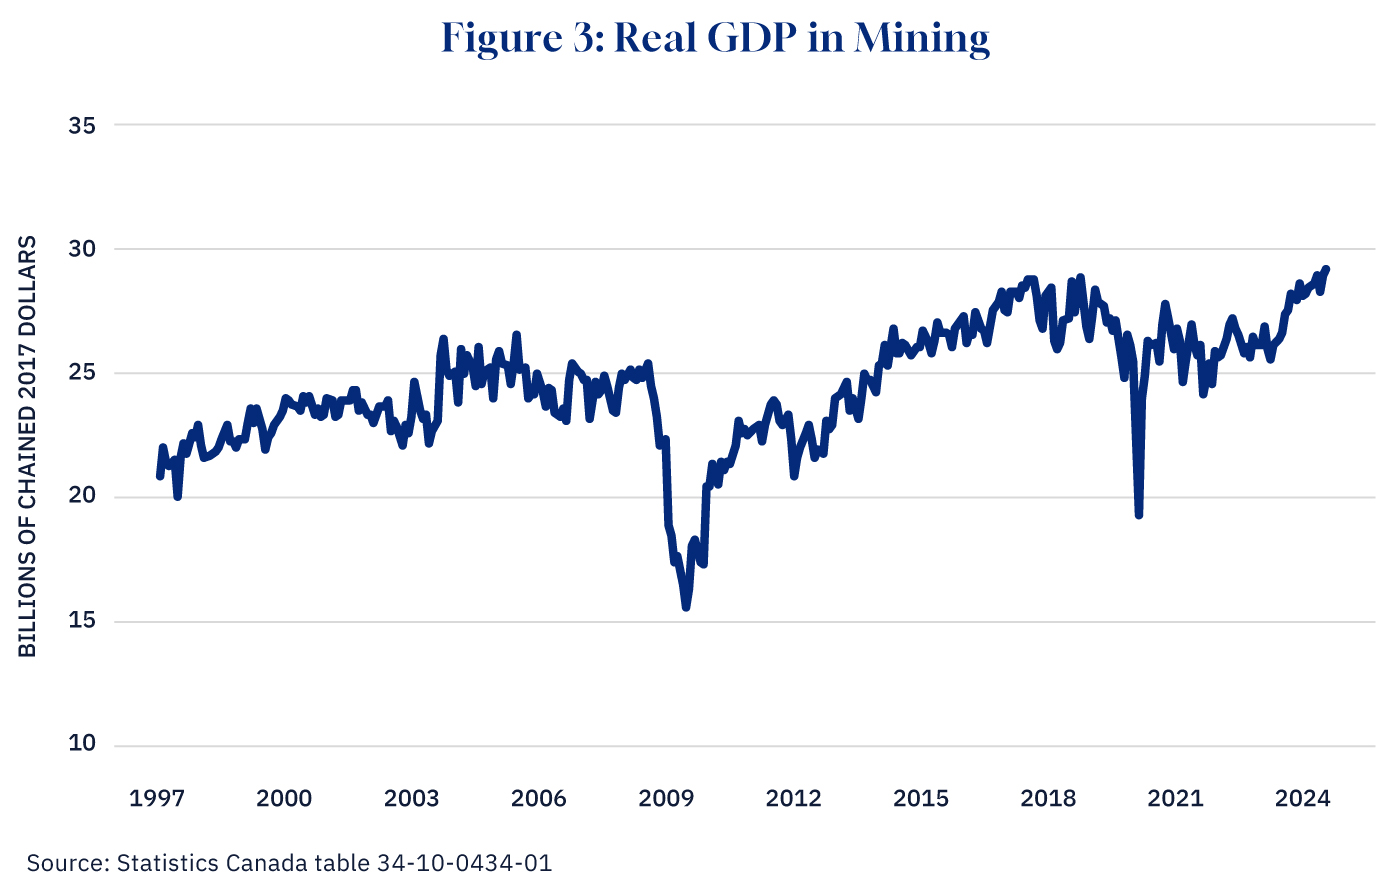
接下来便是那个老生常谈的争论:我们究竟能在多快的时间内——或者说是否真的能够——为新矿山落实融资、取得许可并完成建设。
当然,这一切都至关重要。但这也可能导致我们将精力耗费在并非核心的问题上。
希勒(Hiller)表示:“地下蕴藏矿产资源并不意味着必然会有相应的加工项目,因为开展加工需要满足特定的条件。”
“如果这些条件无法满足,结果往往就是人们只负责开采资源,然后将其运往别处。”
业内对此有一个直白的说法,称之为“开采即外运”(rip and ship)。
如果仅仅为了增加开采量,最终却只是把更多资源运往中国,那就违背了初衷。
渥太华方面明白其中的区别——至少在政策层面上是如此。
于7月启动的“加拿大关键矿产加速计划”(Canada Critical Minerals Accelerator),其明确宗旨就是支持涵盖从开采到加工全过程的项目。该计划签署的首份协议并非针对新矿山,而是针对泰克资源公司(Teck)位于不列颠哥伦比亚省现有的特雷尔(Trail)运营基地——这是全球规模最大的综合性多金属冶炼与精炼设施之一。
泰克资源(Teck)正考虑投入高达8.5亿美元进行升级改造,以生产更多的锗和锑——这两种材料广泛应用于从半导体到红外光学器件及阻燃产品等各类领域。此外,该公司还可能增产镓,这种材料对于先进芯片和雷达系统至关重要。加拿大联邦政府计划通过“加拿大增长基金”(Canada Growth Fund)提供最高4亿美元的配套投资。
上周举行的投资峰会进一步充实了资金池。不过,在银行及其他机构承诺投入的数千亿美元资金中,究竟有多少会最终流向冶炼与加工环节,仍有待观察。
这不仅仅是“先有鸡还是先有蛋”的问题
归根结底,如果加拿大矿业公司不知道谁会购买或加工其矿产原料,它们开发矿床的动力便十分有限;与此同时,若缺乏稳定的原料供应,加工企业也难以证明投资数十亿美元建设设施的合理性。
然而,情况远比这复杂。双方都需要有制造商愿意购买最终产出的产品。
“这就像‘先有鸡还是先有蛋’的问题——而且还得加上‘晚餐’这一环,”拥有三十多年金属行业经验的冶金工程师兼顾问莱尔·特赖滕(Lyle Trytten)说道。
事实上,他将这一供应链描述为一个包含四个阶段的问题:采矿、中间加工、精炼,以及最后的制造环节。
很少有公司能够掌控这全部四个环节。
“如果我想建立一个中游加工设施,我不一定能获得原料来源,因为我不拥有矿山;我也不一定有最终产品的销路,因为我缺乏下游加工或制造能力,”特赖滕说。
“所以我是在建设一个设施,既指望能获得原料,又指望能卖出产品。这在财务上并不是一个站得住脚的商业方案。”
贷款担保、税收优惠和政府股权投资有助于改善项目的财务可行性,但这些措施未必能提供足够的推动力,让投资者克服该设施上下游两端所面临的风险。
“如果要求私人资本挺身而出,向一个两端都充满不确定性的项目投入十亿美元,那是非常困难的,”特赖滕说。
缺乏原料的炼厂
不妨看看萨斯喀彻温堡(Fort Saskatchewan)的情况——这座城市位于埃德蒙顿东北仅25公里处。
这里坐落着Sherritt International公司运营已久的镍钴精炼厂。在加拿大,具备相应设备、劳动力和技术专长,能将矿物中间产品加工成制造商所需精炼金属的设施屈指可数,该厂便是其中之一。
自6月以来,该厂的金属生产工作已陷入停滞。由于公司位于古巴的Moa业务基地遭遇燃料短缺及其他上游问题,这家精炼厂实际上已无原料可供加工。
“他们的原料供应基本上已经断绝了,”希勒(Hiller)解释道,“由于缺乏供应渠道的多样性,该公司如今已陷入岌岌可危的境地。他们该何去何从呢?”
该公司尚未回应The Hub的问询。
从现有资源中回收更多物质
此外,某些关键矿产还面临规模不足的问题。
许多此类矿产的储量相对较少,通常伴生于铜、镍、锌、铅等储量更为丰富的金属矿床中。
以镓为例,专门针对它进行开采往往在经济上并不划算;相反,它通常是在加工其他金属时作为副产品被回收利用的。
2019年发表在《材料研究年鉴》(Annual Review of Materials Research)上的一篇学术论文,通过所谓的“金属轮”(metal wheel)模型阐述了这些关联。该模型展示了多种可回收的副产品,例如铜加工过程中产生的金、银、硒和碲,以及锌铅加工过程中产生的锗和铟。
要挖掘这些额外价值,需要相应的技术与设施,而这一切都需要投入资金。因此,归根结底,关键在于是否有足够的经济激励措施,能让这项投入变得物有所值。
回过头来看不列颠哥伦比亚省(B.C.)Teck公司Trail冶炼厂的拟议升级项目,便不难理解为何该项目会成为联邦政府的首个试点案例。
加拿大自然资源部表示,其近期的各项举措“在持续推进新矿业项目的同时,特别侧重于在加拿大国内实现更多价值的挖掘与留存”。
该部门在向媒体平台The Hub发表的声明中还指出,他们正“与值得信赖的盟友合作,在符合加拿大公共利益的前提下,加强关键矿产供应链的安全与韧性。”
并非一切都必须在加拿大本土完成
尽管加拿大幅员辽阔,但作为一个拥有4200万人口的国家,它不太可能独自支撑起现代供应链所需的每一家炼油厂、特种化工厂和先进制造工厂。
因此,要摆脱对中国的依赖,就需要建立一个替代性的全球供应链。
“这并不意味着每个国家都要自己进行所有环节的加工提炼。那太愚蠢了,”特赖滕(Trytten)说道。
加拿大可以专注于某些材料,而日本、韩国或欧洲国家则专注于其他材料。其目标是实现足够的地域多样性,确保单一供应源的中断不会导致整个供应链瘫痪。
“只要是与值得信赖的盟友合作,并且制定了备用方案——甚至备用方案的备用方案——那就没问题,”他说。
为此,联邦政府在去年于卡纳纳斯基斯(Kananaskis)举行的七国集团(G7)峰会上发起了“关键矿产生产联盟”(Critical Minerals Production Alliance)。加拿大自然资源部表示,自那时起,该部已与国际合作伙伴签署了69项协议,推动了总值192亿加元的项目落地,其中包括加工和提炼项目。
尽管目前投入了巨额资金,但最终的考验其实很简单:加拿大能否将其地下的矿产资源转化为本国经济——以及盟友——真正能够利用的产品?
与其他许多大宗商品一样,这也意味着需要扩建公路、铁路和港口。同时,还需要建设为这些工业运营提供动力的能源基础设施,并培训能够操作这些设施的工人。
事实证明,要把一块石头变成雷达,需要全球共同努力。而加拿大在国内还有很多工作要做。
(谷歌翻译: From rock to radar: Why Canada’s critical minerals challenge is a global one)